綜所稅薪資所得設上限 大法官:違憲須修正


加入公視會員,
按讚收藏你關注的報導
發布時間:
更新時間:
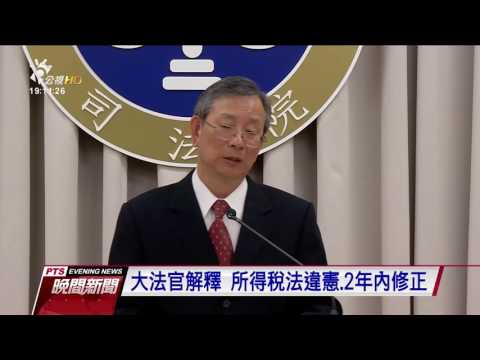
所得稅制將有重大變革!現行所得稅法規定,受薪階級民眾申報所得稅時,「薪資所得」,一人僅能減除12萬8千元,但律師、醫師等行業可用「執行業務所得」申報,可扣除執行業務成本、實報實銷,大法官認為違反租稅公平原則,因此作出違憲,必須在2年內修正。
名模林若亞10多年前申報所得稅時,將治裝費以執行業務所得列舉必要費用,但國稅局認為是薪資所得,不得列舉,法官認為有爭議聲請釋憲,司法院公布大法官會議釋字第745號解釋文,指出綜所稅薪資扣除額、明定法定扣除額上限,違反平等原則、屬違憲、在2年內須修正。
==司法院秘書長 呂太郎==
必要的費用所得稅法
並沒有規定所得人
可以用列舉或其他方式來減除
這個是違反平等的原則
現行所得稅法規定,像是律師、會計師、建築師、經紀人..等自營者,報稅時,可把業務收入,減除如器材折舊、材料成本、人員薪資等業務上必要費用,扣除後的所得淨額才需要報稅,但軍、警、公、教、私人企業員工等受薪階級,每人每年最多只能扣除12萬8千元的薪資所得特別扣除額舉例來說,一名大學教授年度收入為120萬元,為了準備教材買了20萬元的書,如果被認定是執行業務所得,教授的所得額可減除20萬元,要是被認定為薪資所得,是以120萬元扣除12萬8千元,最後是以107萬2000元計算稅率。
==司法院秘書長 呂太郎==
一律用同一個特別扣除額來計算
在同樣的薪資所得者之間
也會產生一種不平等的情況
根據財政部最近一次所得稅繳納統計,約有540萬戶薪資所得申報者,未來報稅可望受惠。
吳雅瑜 林國煌 邱福財 台北報導